Kapesné a finanční gramotnost dětí
Kapesné je pro řadu dětí první zkušenost s vlastními penězi, o kterých rozhodují samy. Ukážeme si, jak nastavit výši kapesného podle věku, jaké návyky dětem pomáhají a jak finanční gramotnost budovat postupně, aby dítě do dospělosti vstupovalo s reálnou zkušeností, ne jen s teorií.
V kostce
- Kapesné má dětem dát prostor k vlastnímu rozhodování a k tomu, aby se poučily i z drobné chyby.
- Výše kapesného se obvykle zvyšuje s věkem a s tím, kolik výdajů má dítě samo pokrývat.
- Finanční gramotnost se učí nejlíp na vlastní zkušenosti, ne jen z vysvětlování rodičů.
- Spojování kapesného s domácími pracemi má smysl, ale nemělo by nahrazovat základní kapesné jako takové.
- U starších dětí se vyplatí postupně zapojit i vlastní bankovní účet a platební kartu s limitem.
Proč dětem dávat kapesné
Kapesné dává dítěti poprvé možnost rozhodovat o penězích samo, bez okamžitého zásahu rodiče. Právě tahle zkušenost – včetně občasné chyby, jako je utracení všeho hned na začátku měsíce – je cenná, protože se dítě poučí z reálného důsledku, ne jen z teoretického vysvětlení, proč má šetřit.
Děti, které mají zkušenost s vlastními penězi už v dětství, bývají podle zkušeností odborníků na finanční vzdělávání lépe připravené na samostatné hospodaření v dospělosti než ty, které se s penězi poprvé setkají až po odchodu z domova.
Kolik kapesného dávat podle věku
Přesná částka se v jednotlivých rodinách liší podle celkového rozpočtu i zvyklostí, obecně ale platí, že by měla růst s věkem a s tím, kolik výdajů má dítě z kapesného samo pokrývat. U mladších dětí do deseti let jde typicky o menší částku vyplácenou týdně, u teenagerů naopak o vyšší měsíční částku, která už může zahrnovat část výdajů na oblečení, zábavu nebo dopravu.
Jako orientační vodítko může sloužit i sazba kapesného stanovená vyhláškou pro děti v ústavní péči, která se pravidelně valorizuje a rozlišuje čtyři věkové kategorie od nejmenších dětí až po starší teenagery – i když jde o jinou situaci než běžnou rodinu, ukazuje logiku postupného navyšování s věkem, kterou lze převzít i doma.
Kapesné a domácí práce: spojovat, nebo ne
Odborníci na finanční vzdělávání se v tomto bodě rozcházejí. Jeden přístup váže kapesné přímo na splněné domácí práce, což učí souvislost mezi prací a odměnou. Druhý přístup odděluje základní kapesné (na které má dítě nárok jen tím, že je součástí rodiny) od odměny za práci nad běžný rámec povinností v domácnosti.
Praktický kompromis, který funguje v řadě rodin, je dát dítěti základní kapesné bez podmínek a zároveň umožnit si přivydělat navíc za konkrétní úkoly nad rámec běžných povinností, jako je úklid pokoje. Dítě si tak osvojí obě zkušenosti – jistotu základního příjmu i motivaci si přivydělat.
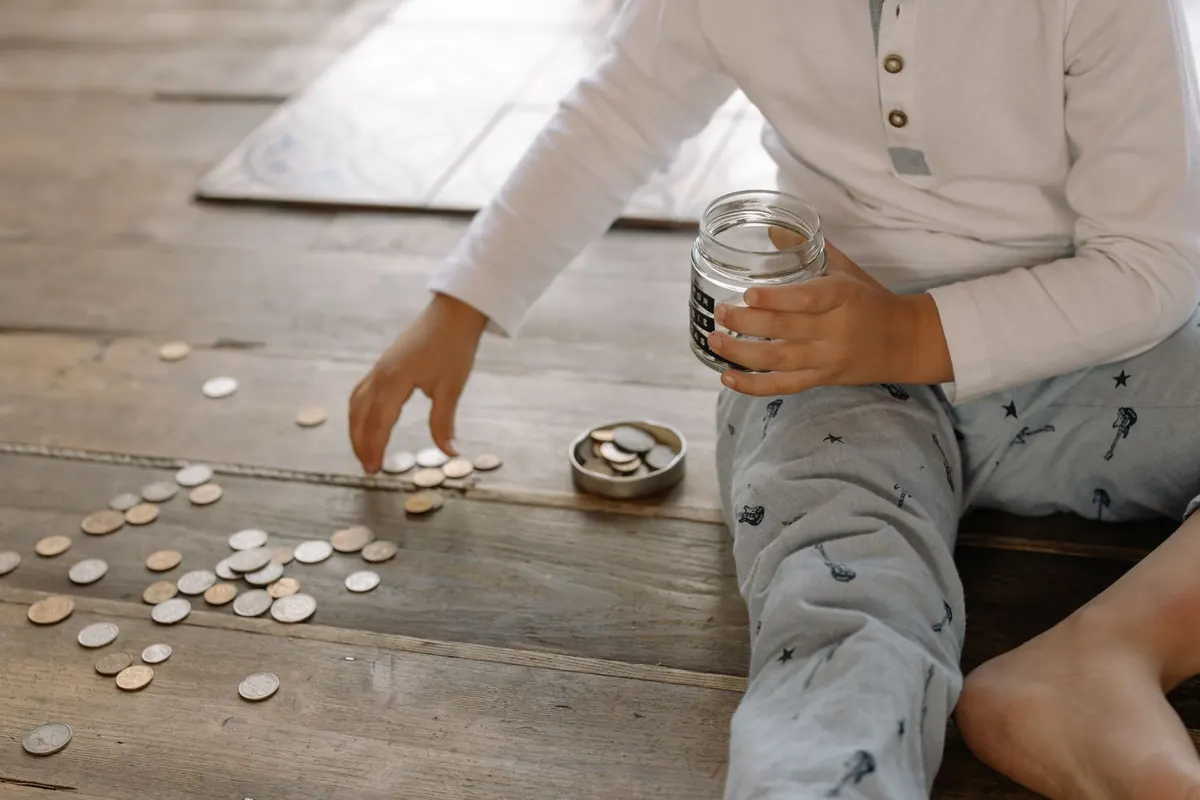
Jak dětem ukázat základy hospodaření
Kapesné samo o sobě finanční gramotnost nenaučí, pokud k němu nepřidá rodič vysvětlení a příklad. Pomáhá dítěti ukázat jednoduché rozdělení peněz na tři části – běžné výdaje, spoření na větší přání a menší část na darování nebo pomoc druhým, obdoba obálkové metody v malém měřítku.
Užitečné je i nechat dítě zapojit do rodinných rozhodnutí o penězích tam, kde to jde – naplánovat společně rozpočet na výlet, porovnat ceny při nákupu jeho vlastní věci nebo si spočítat, kolik peněz je potřeba naspořit na vysněnou hračku a za jak dlouho to při daném kapesném zvládne. Přímá zkušenost se sčítáním a odkládáním peněz je pro pochopení principu mnohem účinnější než jen poslouchat rodičovské rady.
Spoření a bankovní účet pro starší děti
U starších dětí, typicky na druhém stupni základní školy, se vyplatí zavést kromě kapesného v hotovosti i vlastní dětský bankovní účet, případně s platební kartou s nastaveným limitem. Dítě se tak naučí pracovat s bezhotovostními penězi, sledovat zůstatek a plánovat výdaje ještě v bezpečném prostředí s dohledem rodiče přes propojenou aplikaci.
Delší dobu spořit se dítě může naučit i na konkrétním cíli – vlastním sportovním vybavení, elektronice nebo příspěvku na dovolenou. Možnosti spoření přímo pro děti, včetně dlouhodobějších forem se zapojením rodičů, popisuje samostatný článek v rubrice spoření pro děti.
Jak finanční gramotnost dětí zapadá do rodinného rozpočtu
Kapesné je jen malá část celkových nákladů na dítě, které rodina plánuje v rámci rodinného rozpočtu – přehled, jak si tyto náklady rozepsat do jednotlivých kategorií, nabízí článek kolik stojí dítě od narození do 18 let. Zapojení dítěte do rozhodování o vlastních penězích navíc rodičům usnadní i vysvětlování širších rodinných priorit, třeba proč se šetří na rezervu popsanou v článku finanční rezerva: kolik mít a kde ji držet, nebo proč se nekupuje úplně všechno, co dítě chce, hned podle rodinného rozpočtu.
Rodiny, které o penězích s dětmi mluví otevřeně už od malička – včetně toho, kolik věci reálně stojí a proč si rodina nemůže dovolit úplně všechno najednou – mají podle zkušeností poradců obvykle méně konfliktů o peníze i v pubertě, kdy nároky dítěte na vlastní výdaje výrazně rostou. Otevřenost samozřejmě neznamená sdílet s dítětem každý detail rodinných financí, ale spíš srozumitelně vysvětlovat základní souvislosti mezi příjmem, výdaji a rozhodováním.
Časté chyby při zavádění kapesného
Nejčastější chybou je nastavit kapesné, a pak dítěti stejně dál kupovat vše, co si přeje, mimo kapesné – tím se ztrácí smysl celého cvičení, protože dítě se nikdy nedostane do situace, kdy musí mezi výdaji reálně volit. Druhou chybou je příliš přísná kontrola, jak dítě kapesné utratí, což mu brání udělat si vlastní, byť drobnou chybu, ze které se poučí.
Pomáhá i pravidelnost výplaty kapesného ve stejný den a ve stejné výši, protože nepravidelnost dítěti ztěžuje plánování stejně jako nepravidelný příjem dospělému. Jakmile se pravidla jednou stanoví, je lepší se jich držet i v situacích, kdy by bylo jednodušší udělat výjimku.
Časté otázky
V kolika letech má smysl začít dávat dítěti kapesné?
Většina rodin začíná v předškolním nebo raném školním věku, kdy už dítě chápe základní hodnotu peněz a umí počítat. Přesný věk není daný pravidlem, důležitější je, aby dítě rozumělo, k čemu peníze slouží.
Má kapesné dostávat i dítě, které nesplní domácí povinnosti?
Záleží na přístupu, který rodina zvolí. Pokud je základní kapesné vázané jen na to, že dítě je součástí rodiny, nemělo by se odebírat jako trest – lepší je oddělit odměnu za práci nad rámec běžných povinností.
Jak poznat, že je kapesné nastavené správně?
Vhodná výše je taková, se kterou dítě běžně vystačí do dalšího výplatního termínu, ale musí si zároveň promyslet větší nákupy a nemůže utrácet zcela bez rozmyslu. Pokud dítěti peníze pravidelně vydrží jen pár dní nebo naopak nikdy nic neutrácí, má smysl částku i pravidla přehodnotit.
Kdy zavést dítěti vlastní bankovní účet?
Obvykle se doporučuje druhý stupeň základní školy, kdy už dítě zvládá počítat s penězi samostatně a zvládne i základní pravidla bezpečného zacházení s platební kartou pod dohledem rodiče.
Jak dítě motivovat ke spoření, když chce utratit hned všechno?
Pomáhá spojit spoření s konkrétním a viditelným cílem, na který dítě samo touží, a ukázat mu postup, jak se k cíli krok za krokem přibližuje, třeba jednoduchým grafem nebo kasičkou s vyznačenou cílovou částkou.
Zdroje a další čtení
Článek je obecná informace, ne finanční, daňové ani právní poradenství. Částky a sazby se mění — před rozhodnutím si je ověř u uvedeného zdroje.