Obálková metoda hospodaření v praxi
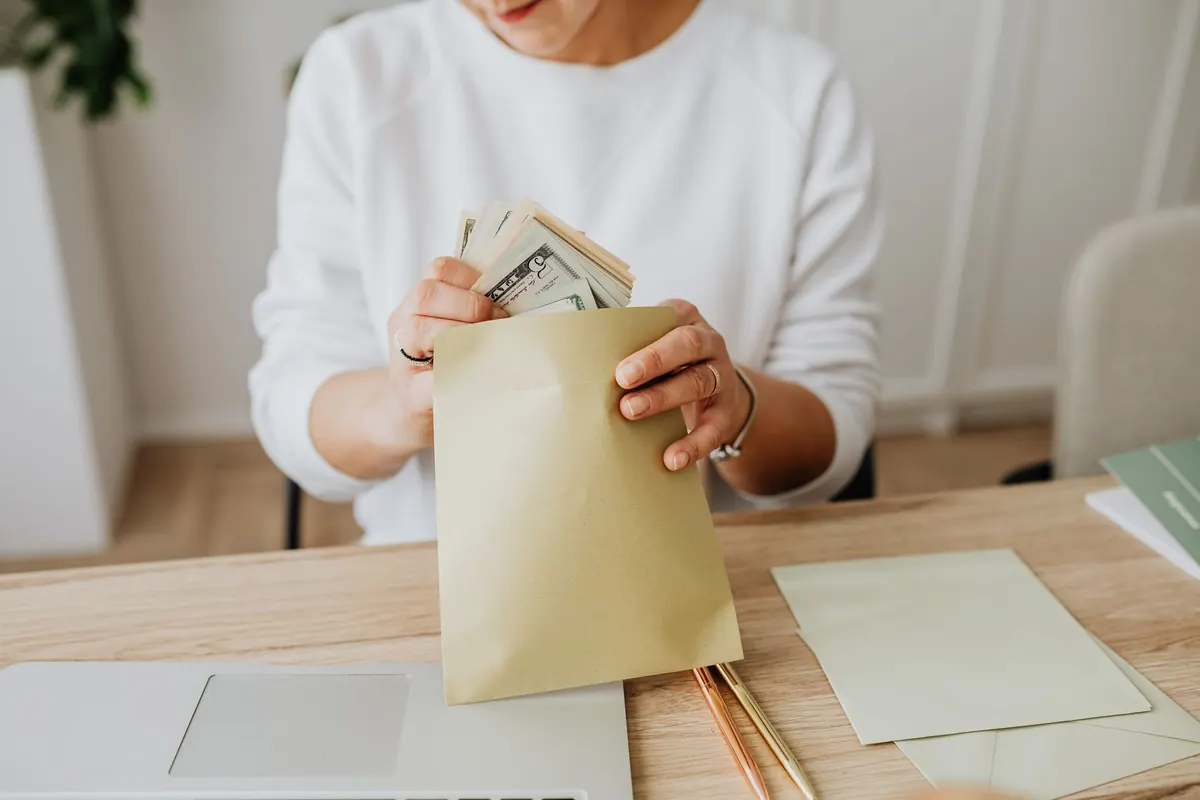
Obálková metoda rozdělí hotovost hned po výplatě do jednotlivých obálek podle kategorií výdajů, takže vidíte a fyzicky cítíte, kolik peněz vám na danou oblast ještě zbývá. Ukážeme si, jak metodu zavést, kde jsou její limity a jak vypadá digitální varianta pro lidi, kteří platí hlavně kartou.
V kostce
- Hned po výplatě se peníze rozdělí do obálek podle kategorií – jídlo, doprava, zábava, oblečení.
- Když je obálka prázdná, výdaje v té kategorii se do další výplaty zastaví nebo omezí.
- Metoda nejlíp funguje na proměnlivé výdaje, ne na fixní platby jako nájem nebo splátky.
- Digitální varianta přes podúčty nebo platební karty s limitem řeší nevýhody hotovosti.
- Hodí se hlavně lidem, kteří mají tendenci utrácet víc, než plánovali, a potřebují fyzickou hranici.
Jak obálková metoda funguje
Princip je jednoduchý: hned po výplatě si peníze na variabilní výdaje rozdělíte do obálek podle kategorií – třeba jídlo, doprava, zábava, oblečení, drobné dárky. Každá kategorie má svůj strop, a jakmile je obálka prázdná, výdaje v ní se do další výplaty omezí nebo úplně zastaví.
Na rozdíl od běžného sledování výdajů v aplikaci obálková metoda dává okamžitou a fyzickou zpětnou vazbu – vidíte a cítíte, kolik bankovek zbylo, a rozhodování „můžu si to dovolit?“ je tak jednodušší než dohledávání zůstatku v aplikaci. Právě proto se osvědčuje lidem, kterým čísla na obrazovce nestačí jako brzda.
Jak metodu zavést krok za krokem
Nejdřív je potřeba mít základní přehled o výdajích – ideálně z rodinného rozpočtu podle článku jak sestavit rodinný rozpočet. Bez toho byste stropy obálek nastavili jen odhadem a metoda by rychle nefungovala.
- Vyberte kategorie, které chcete řešit hotovostí – typicky jídlo, drogerie, zábava, kapesné, oblečení.
- Fixní výdaje jako nájem, energie nebo splátky do obálek nedávejte, řeší se převodem z účtu.
- Po výplatě vyberte hotovost a rozdělte ji do obálek podle stanovených částek.
- Během měsíce platíte z příslušné obálky a nepřesouváte peníze mezi kategoriemi, dokud to není nutné.
- Na konci měsíce zbytek buď převeďte do rezervy, nebo do obálky na příští měsíc.
Výhody a nevýhody hotovostní varianty
Hlavní výhodou je psychologický efekt: platba hotovostí se vnímá jako reálná ztráta silněji než platba kartou, takže lidé s obálkami často utrácejí méně, i když si to výslovně nepředsevzali. Metoda je navíc jednoduchá na pochopení pro celou domácnost včetně dětí, kterým se na ní dá ukázat, jak si finanční gramotnost osvojit v praxi – víc v článku kapesné a finanční gramotnost dětí.
Nevýhody jsou praktické: nošení větší hotovosti není bezpečné a řada plateb dnes hotovost ani neumožňuje – energie, předplatná, online nákupy. Obálková metoda se proto lépe hodí na výdaje, které se skutečně dají platit v hotovosti, a méně na celý rozpočet domácnosti.
Digitální varianta pro platby kartou
Kdo hotovost nechce nebo nemůže používat, může princip přenést do bankovnictví. Řešením jsou samostatné podúčty nebo spořicí účty pro každou kategorii, mezi které se peníze po výplatě rozešlou automatickým příkazem. Platební karta se pak váže na konkrétní podúčet, takže limit obálky funguje stejně jako s hotovostí, jen bez rizika ztráty peněženky.
Další možností jsou aplikace na sledování výdajů, které umožňují nastavit virtuální obálky nad jedním běžným účtem a upozorní, když se kategorie blíží ke stropu. Přehled možností popisuje článek aplikace a tabulky na hlídání výdajů.
Pro koho se obálková metoda hodí a pro koho ne
Metoda se nejvíc osvědčuje domácnostem, které mají problém udržet variabilní výdaje v mezích, i když vědí, jak vysoký rozpočet by měly mít – tedy když problém není v plánování, ale v samotném utrácení. Hodí se i lidem, kteří dávají přednost jednoduchým a hmatatelným pravidlům před sledováním čísel v tabulce.
Naopak domácnostem, které už mají vybudovanou disciplínu a jen chtějí sledovat, kam peníze jdou, může stačit jednodušší přístup podle pravidla 50/30/20 bez fyzického rozdělování hotovosti. Kombinace obou přístupů – poměr 50/30/20 na hlavní kategorie a obálky na nejproblematičtější podkategorii, typicky jídlo a zábavu – bývá v praxi nejúčinnější.
Časté chyby při zavádění obálkové metody
Nejčastější chybou je nastavit obálky podle přání, ne podle reálných výdajů z minulých měsíců – pak jsou obálky prázdné už v polovině měsíce a systém rychle ztrácí smysl. Druhou chybou je půjčování mezi obálkami bez pravidla, kdy se z „jídla“ přesune do „zábavy“ a naopak, dokud rozdělení nemá žádnou váhu.
Pomáhá i domluvit se dopředu, co se stane s penězi, které v obálce zbydou – jestli propadnou do rezervy, nebo se přenesou do dalšího měsíce ve stejné kategorii. Bez téhle dohody dochází často k tomu, že se zbytek na konci měsíce spontánně „dojí“, jen aby nezůstal nevyužitý, což popírá smysl šetření.
Poslední typickou chybou je zavést obálky jen pro jednoho člena domácnosti, zatímco druhý dál platí kartou bez jakéhokoli limitu. Metoda pak vytváří pocit nespravedlnosti a obvykle se rychle opustí. Funguje nejlíp, když se na společných kategoriích – typicky jídlo a domácnost – domácnost domluví společně a obálku spravují oba partneři stejným způsobem.
Kombinace s dalšími nástroji rozpočtu
Obálková metoda se nemusí používat samostatně. Řada domácností ji zavádí jen pro dvě až tři nejproblematičtější kategorie, zatímco zbytek rozpočtu řeší běžným přehledem podle článku jak ušetřit na nákupu potravin, kde se obálka na potraviny často kombinuje s nákupním seznamem a plánováním jídelníčku předem.
Až se podaří obálkovou metodu u vybraných kategorií zvládnout a výdaje se ustálí, dá se ušetřená částka přesměrovat rovnou do finanční rezervy nebo spoření – ideálně automatickým převodem hned po výplatě, jak popisuje článek o finanční rezervě.
Časté otázky
Musí být obálková metoda vždy v hotovosti?
Ne, princip fungování se dá přenést i do bankovnictví přes samostatné podúčty nebo aplikace s virtuálními kategoriemi. Hotovost jen zesiluje psychologický efekt omezeného zdroje.
Co dělat, když je obálka prázdná před koncem měsíce?
Nejjednodušší je výdaje v té kategorii do konce měsíce omezit. Pokud se to opakuje pravidelně, obálka je nastavena nízko a při dalším rozpočtu je potřeba částku zvýšit, nejlépe na úkor jiné kategorie.
Hodí se obálková metoda i na fixní výdaje jako nájem?
Ne, fixní výdaje mají pevnou výši a platí se převodem, obálky u nich nedávají smysl. Metoda je určená hlavně pro proměnlivé výdaje, kde se dá utrácení reálně ovlivnit.
Jak obálkovou metodu naučit děti?
Dětem se dá princip ukázat na kapesném rozděleném do menších obálek nebo kasiček podle účelu – na běžné výdaje, na spoření a na dárky. Vidí tak okamžitě, kolik jim na danou kategorii zbývá.
Je obálková metoda bezpečná, když doma držím větší hotovost?
Vždy je lepší mít doma jen tolik hotovosti, kolik skutečně na měsíc potřebujete, a zbytek rezervy držet na spořicím účtu. Digitální varianta s podúčty toto riziko úplně odstraňuje.
Jak dlouho trvá, než se obálková metoda projeví na celkových úsporách?
První efekt bývá vidět už během jednoho až dvou měsíců, protože obálka okamžitě ukáže, kde domácnost utrácí víc, než čekala. Stabilní návyk a reálná úspora se ale obvykle projeví až po třech až čtyřech měsících pravidelného používání.
Zdroje a další čtení
Článek je obecná informace, ne finanční, daňové ani právní poradenství. Částky a sazby se mění — před rozhodnutím si je ověř u uvedeného zdroje.