Diverzifikace: jak rozložit riziko
Diverzifikace znamená nesázet všechny peníze na jednu kartu. Vysvětlíme, jak rozložení mezi různé druhy investic snižuje riziko, jaké chyby diverzifikaci ve skutečnosti kazí a jak si sestavit portfolio, které sedí vašemu cíli i tomu, jak dlouho chcete investovat.
V kostce
- Diverzifikace znamená rozložit peníze mezi více druhů investic tak, aby pád jedné z nich neohrozil celé portfolio.
- Nejde jen o to mít víc akcií — skutečná diverzifikace kombinuje různé třídy aktiv (akcie, dluhopisy, hotovost, případně nemovitosti nebo zlato).
- Deset různých akcií ze stejného sektoru diverzifikaci téměř nezajistí, protože se pohybují podobně.
- Míra diverzifikace se má odvíjet od investičního horizontu a tolerance k riziku, ne od aktuální nálady na trhu.
- Nadměrná diverzifikace (desítky drobných pozic) přináší vyšší náklady a horší přehled bez odpovídajícího snížení rizika.
Co diverzifikace skutečně řeší
Diverzifikace je způsob, jak snížit riziko, že vás poškodí pád jedné konkrétní investice. Když má investor veškeré peníze v akciích jedné firmy, prakticky nic ho nechrání před tím, že firma zkrachuje nebo se jí přestane dařit — a s ní i celé jeho jmění. Rozložením peněz mezi víc nesouvisejících investic se riziko, že je ztratíte všechny najednou ze stejného důvodu, výrazně snižuje.
Tento princip funguje i mimo svět akcií — stejnou logikou se řídí třeba doporučení nemít celou finanční rezervu jen v hotovosti doma, nebo rozložit vklady mezi víc bank kvůli limitu pojištění vkladů. Jde vždy o stejnou myšlenku: neohrozit celý majetek jedním konkrétním rizikem.
Důležité je slovo nesouvisejících. Diverzifikace nefunguje, pokud jen nakoupíte deset různých akcií ze stejného sektoru (třeba deset bankovních titulů) — ty se v krizi obvykle propadají společně. Skutečná diverzifikace kombinuje aktiva, která na stejné události reagují jinak.
Diverzifikace mezi třídami aktiv
Základní úroveň diverzifikace je rozložení peněz mezi různé třídy aktiv:
- Akcie (přímo nebo přes ETF a podílové fondy) — vyšší očekávaný dlouhodobý výnos, ale i vyšší kolísání.
- Dluhopisy, včetně státních dluhopisů pro občany — obvykle stabilnější, s předem známým nebo lépe odhadnutelným výnosem.
- Hotovost a spořicí produkty — spořicí účet nebo termínovaný vklad, nízké riziko, okamžitá nebo rychlá dostupnost peněz.
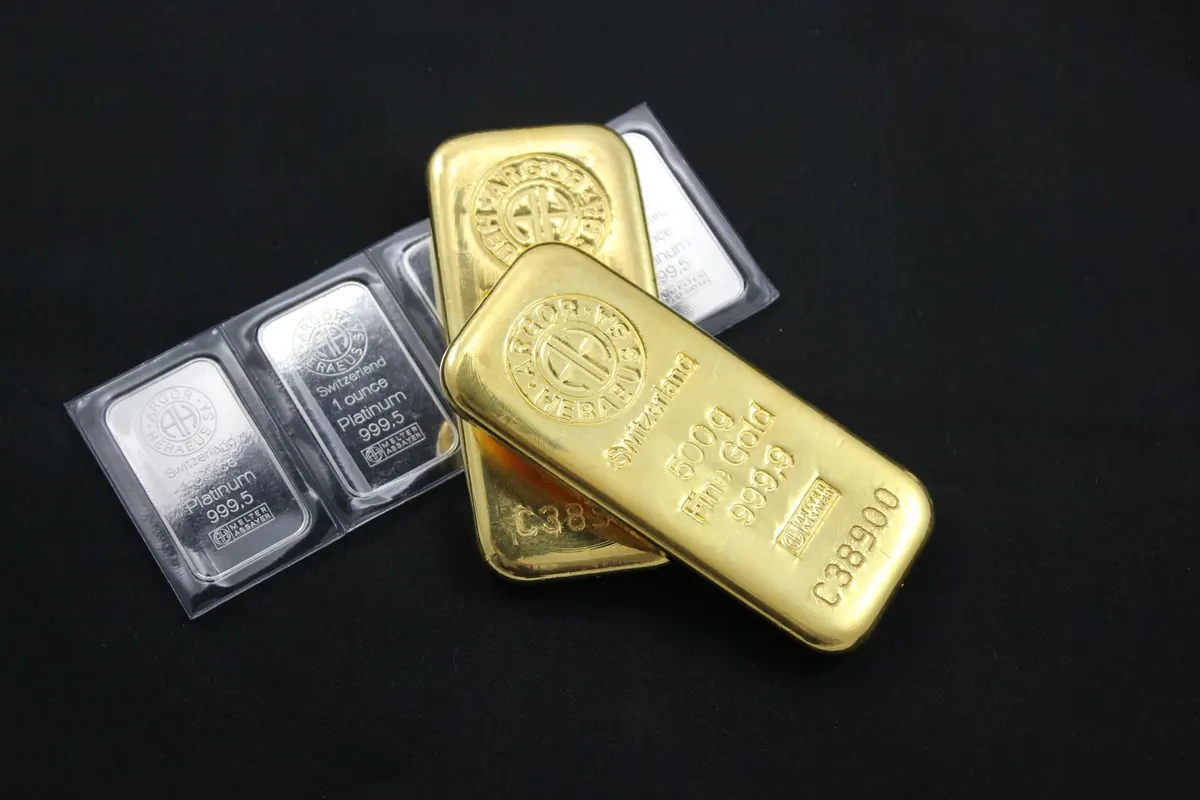
- Alternativní aktiva jako zlato nebo nemovitosti — často se pohybují jinak než akciový trh.
Tyto třídy aktiv se v různých ekonomických obdobích chovají odlišně — když akcie klesají, dluhopisy nebo zlato se někdy chovají opačně, což v souhrnu tlumí výkyvy celého portfolia.
Diverzifikace uvnitř jedné třídy aktiv
I uvnitř akciové části portfolia má smysl se rozkládat — mezi různé sektory (technologie, zdravotnictví, energetika, spotřební zboží), různé regiony (nejen domácí trh, ale i zahraniční) a různě velké firmy. Široce diverzifikovaný akciový indexový fond nebo ETF tuto práci udělá za investora automaticky, protože kopíruje index složený z mnoha firem najednou — je to jednodušší cesta než ruční nákup desítek jednotlivých akcií.
Kolik diverzifikace je dost, a kolik je už příliš
Diverzifikace má i svou hranici užitečnosti. Přidávání dalších a dalších pozic snižuje riziko jen do určité míry — od jisté chvíle už další tituly přinášejí jen více práce se sledováním portfolia a případně vyšší poplatky, bez odpovídajícího poklesu rizika. Naopak příliš málo pozic (například jedna nebo dvě akcie) ponechává portfolio zbytečně zranitelné vůči problémům jediné firmy nebo sektoru.
Rozumná míra diverzifikace se navíc má odvíjet od cíle a horizontu investice, ne od aktuální situace na trhu — investor, který spoří na důchod za třicet let, může unést jiné rozložení rizika než ten, kdo si šetří na splátku na byt za dva roky.
Diverzifikace podle investičního horizontu
Čím delší je investiční horizont, tím větší podíl portfolia obvykle může tvořit riziková složka jako akcie — je totiž víc času na to, aby se případný propad srovnal. Krátkodobé cíle (do pár let) se naopak lépe hodí do konzervativnějších nástrojů s menším kolísáním, ať jde o termínovaný vklad, nebo krátké dluhopisy. Diverzifikace tedy nejde řešit univerzálním poměrem — je třeba ji přizpůsobit tomu, kdy peníze budete potřebovat.
V praxi to znamená, že jeden člověk může mít v jednu chvíli rozloženo hned několik různých portfolií s různou mírou rizika podle účelu: krátkodobou rezervu na spořicím účtu, střednědobé cíle (třeba na první splátku bytu za pár let) v konzervativnější kombinaci dluhopisů a hotovosti, a dlouhodobé cíle jako důchod nebo vzdělání dětí v rizikovější, akciově zaměřené části. Kdo chce zjistit, kolik má dávat na stranu na jednotlivé cíle, se může vrátit k základům pravidla 50/30/20 a rozdělení výplaty mezi potřeby, přání a spoření či investice.
Časté chyby při diverzifikaci
Mezi nejčastější chyby patří falešný pocit diverzifikace (nákup mnoha podobných aktiv ve víře, že jde o rozložení rizika), přílišná koncentrace na domácí trh (tzv. domácí zkreslení), a naopak nadměrné rozmělnění portfolia do desítek malých pozic bez jasné strategie. Riziko také zvyšuje honba za aktuálně nejúspěšnějším aktivem — kdo přesouvá peníze tam, kde v posledním roce nejvíc rostlo, ve skutečnosti diverzifikaci narušuje, ne posiluje.
Chybou je i diverzifikace jen na papíře — třeba když má investor peníze u tří různých bank, ale všechny ve stejném typu produktu se stejným rizikem. To sice může mít smysl kvůli pojištění vkladů u jednotlivých bank, ale z pohledu tržního rizika portfolia to diverzifikaci nepřidává, protože jde stále o stejnou třídu aktiv s podobným chováním.
Jak diverzifikaci portfolia v praxi udržovat
Diverzifikace není jednorázový úkon — poměr mezi jednotlivými třídami aktiv se v čase posouvá podle toho, jak se jim daří (akcie, které rostou rychleji než zbytek portfolia, začnou tvořit větší podíl, než byl původní záměr). Proto se vyplatí portfolio jednou za čas, třeba jednou ročně, zkontrolovat a případně vrátit k původnímu rozložení (tzv. rebalancování). Kdo si na sestavení a údržbu diverzifikovaného portfolia nevěří, může zvážit i pomoc nezávislého finančního poradce, který pomůže poměr nastavit podle konkrétního cíle a horizontu.
Časté otázky
Stačí ke skutečné diverzifikaci koupit víc různých akcií?
Ne úplně. Pokud jsou akcie ze stejného sektoru nebo regionu, pohybují se často podobně a diverzifikace je jen zdánlivá. Skutečná diverzifikace kombinuje různé třídy aktiv i různé sektory a regiony.
Jak moc diverzifikovat, když teprve začínám investovat?
Pro začátečníky bývá nejjednodušší cestou jeden nebo několik široce diverzifikovaných indexových fondů nebo ETF, doplněných o dluhopisovou nebo hotovostní část podle horizontu. Nemusíte hned kupovat desítky jednotlivých titulů.
Chrání diverzifikace před poklesem celého trhu?
Ne úplně — při celkové krizi klesá obvykle většina rizikových aktiv najednou. Diverzifikace hlavně chrání před tím, aby vás poškodil pád jedné konkrétní firmy, sektoru nebo regionu, ne před poklesem trhu jako celku.
Má smysl diverzifikovat i mezi bankami a měnami?
U vkladů má smysl sledovat limit pojištění vkladů u jednotlivých bank. U měn diverzifikace přidává další rozměr rizika (kurzové riziko) a hodí se hlavně u větších nebo dlouhodobějších portfolií.
Je lepší diverzifikovat sám, nebo přes fond?
Široce diverzifikovaný fond nebo ETF diverzifikaci zajistí automaticky a s nižšími náklady na sledování než ruční nákup desítek titulů. Vlastní výběr jednotlivých akcií dává větší kontrolu, ale vyžaduje víc času, znalostí a pravidelnou pozornost, kterou řada běžných investorů v praxi nemá.
Zdroje a další čtení
Článek je obecná informace, ne finanční, daňové ani právní poradenství. Částky a sazby se mění — před rozhodnutím si je ověř u uvedeného zdroje.