Investice do zlata: cihličky, mince a ETF
Zlato láká jako pojistka proti inflaci a nejistým časům, ale investice do něj má svá specifika — od způsobu nákupu přes skladování až po to, že samo o sobě nic nevydělává. Vysvětlíme, jak se zlato dá koupit, co znamená investiční zlato osvobozené od DPH a kde jsou rizika.
V kostce
- Investiční zlato splňující zákonné parametry (ryzost, forma) je v Česku i celé EU osvobozené od DPH — proto se cihličky a uznávané mince prodávají bez daně.
- Zlato samo o sobě nenese úrok ani dividendu — výnos vzniká jen z růstu ceny, a ta může i klesat.
- Fyzické zlato je potřeba bezpečně uložit a pojistit, což stojí peníze navíc a snižuje čistý výnos.
- ETF na zlato nebo zlaté certifikáty řeší skladování za vás, ale investor pak nedrží fyzický kov ve vlastní ruce.
- Zlato se hodí jako doplněk, ne základ portfolia — bez pravidelného výnosu a s cenou, která umí být dlouho stagnovat.
Proč lidé kupují zlato
Zlato se dlouho považuje za uchovatele hodnoty v obdobích vysoké inflace, geopolitické nejistoty nebo poklesu důvěry v měny. Na rozdíl od akcií nebo podílových fondů ale zlato nevytváří žádný běžný výnos — nemá dividendu ani úrok, jeho hodnota se odvíjí čistě od poptávky a nabídky na trhu. To znamená, že výnos (nebo ztráta) přijde jen tehdy, když cena zlata mezi nákupem a prodejem vzroste.
Historicky zlato dobře plnilo roli pojistky v krizových obdobích, ale v klidnějších letech dokázalo i desetiletí stagnovat nebo reálně (po odečtení inflace) ztrácet hodnotu. Kdo zlato kupuje, by ho měl chápat jako doplněk k pojistce proti inflaci, ne jako hlavní zdroj zhodnocení úspor.
Investiční zlato a osvobození od DPH
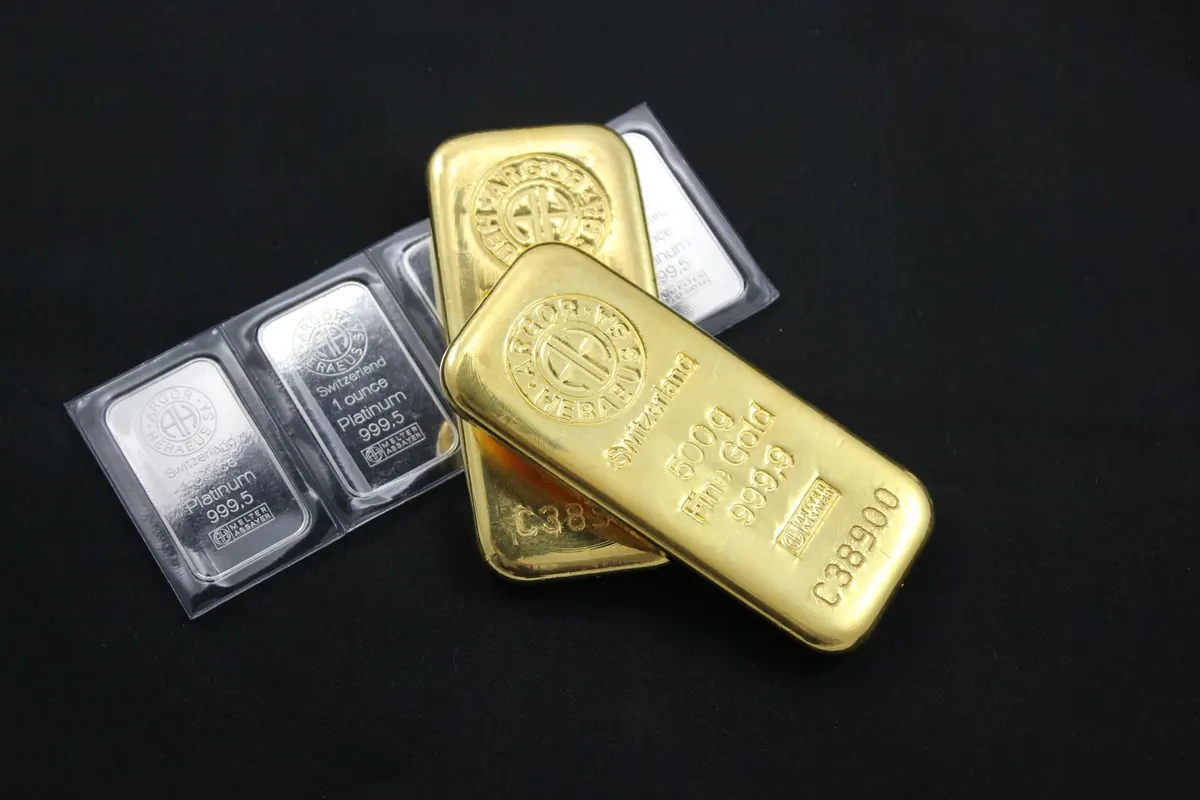
Zákon o dani z přidané hodnoty definuje pojem investiční zlato — jde o zlato ve formě uznávaných cihliček a slitků s minimální ryzostí 995 tisícin a o zlaté mince splňující zákonem stanovené podmínky (mimo jiné ryzost alespoň 900 tisícin a ražbu po roce 1800). Takto definované investiční zlato je v celé Evropské unii osvobozeno od DPH, takže se prodává a kupuje bez daně z přidané hodnoty.
Naproti tomu šperky, zlaté mince nesplňující podmínky nebo zlato v jiné než investiční formě (například zubní zlato nebo šrot) DPH podléhají. Při nákupu je tedy důležité vědět, jestli jde skutečně o investiční zlato, nebo o šperk se zlatým obsahem — cenově to bývá velký rozdíl.
Cihličky a mince: na co si dát pozor
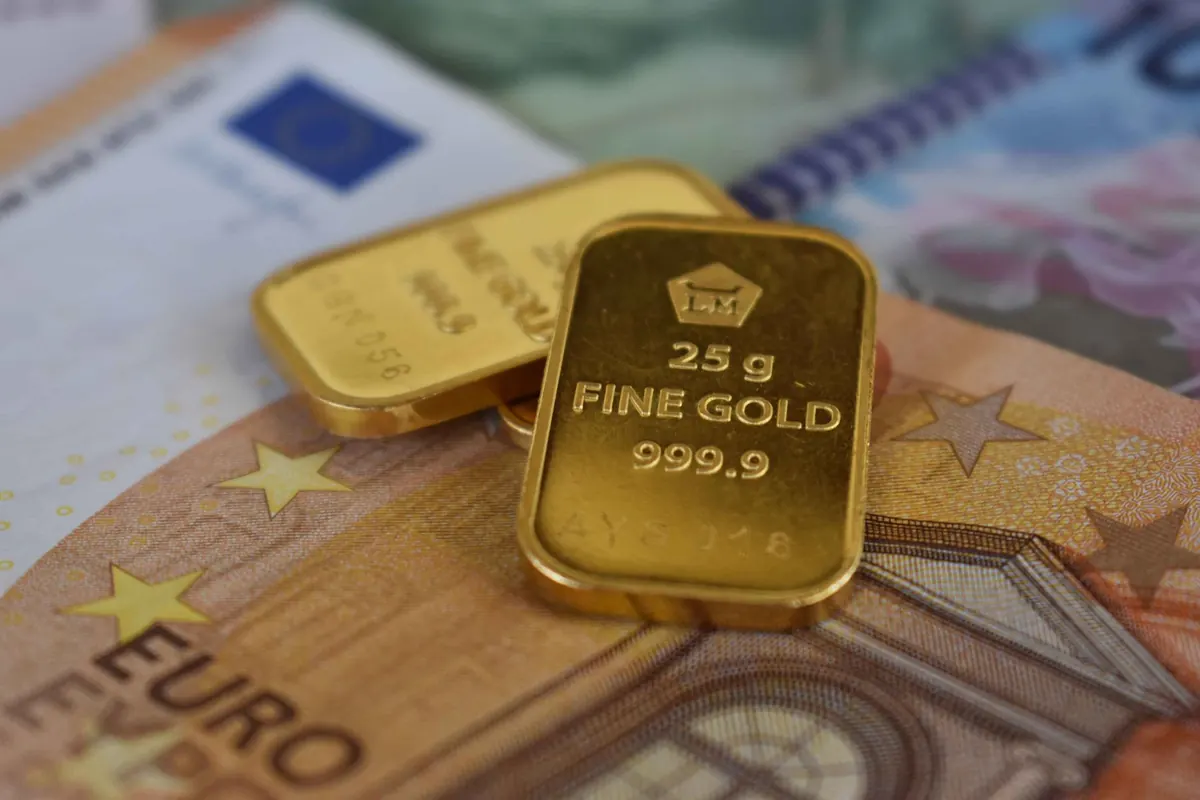
Fyzické zlato se dá koupit ve formě:
- cihliček (slitků) různých hmotností, od jednoho gramu po kilogram a víc — menší kusy mají poměrově vyšší přirážku k ceně zlata,
- investičních mincí jako jsou uznávané ražby světových mincoven — jejich cena se také odvíjí od hmotnosti a ryzosti zlata, s menší přirážkou za sběratelskou hodnotu.
Při nákupu je klíčové srovnávat nejen cenu, ale i přirážku nad tzv. spotovou cenou zlata (tou, za kterou se obchoduje samotný kov na trhu), a při prodeji zase srovnat, za kolik zlato skutečně vykoupí prodejce zpět — rozpětí mezi nákupní a prodejní cenou (spread) se u drobných kusů může výrazně lišit.
Vyplatí se také kupovat jen od prověřených prodejců, kteří k cihličce nebo minci vydají certifikát pravosti a doklad o nákupu — ten se hodí nejen pro pojištění, ale i pro pozdější prokázání nákupní ceny při případném zdanění výnosu z prodeje. Nákup z inzerátu bez dokladu s sebou nese riziko padělku, které je u drobných investičních kusů obtížné odhalit vlastními silami.
Skladování a pojištění
Fyzické zlato je potřeba někam bezpečně uložit — doma v trezoru, v bankovním schránkovém trezoru nebo u specializované společnosti nabízející úschovu zlata mimo vlastní byt. Každá varianta má své náklady (nájem schránky, poplatek za úschovu) i rizika (loupež, poškození, ztráta v případě požáru bez pojištění). Kdo drží zlato doma, by měl zvážit i pojištění domácnosti s limitem, který pokrývá i cennosti — standardní pojistky mívají na cennosti nízký limit, pokud je zvlášť nenahlásíte.
Alternativa: ETF a zlaté certifikáty
Kdo nechce řešit skladování, může zvolit ETF navázané na cenu zlata nebo zlaté certifikáty obchodované na burze. Tyto nástroje kopírují pohyb ceny zlata, aniž by investor musel fyzicky drženému kovu hledat úschovu — podobně jako u běžných ETF pro akciové indexy. Nevýhodou je, že investor nedrží fyzický kov, má jen nárok vyplývající z cenného papíru nebo fondu, a je tedy závislý i na tom, jak spravovaná instituce se svými závazky naloží.
Kolik zlata dává smysl v portfoliu
Zlato se v rámci diverzifikace portfolia obvykle doporučuje jako menší doplňková složka, ne jako základ investiční strategie — právě proto, že samo o sobě nenese pravidelný výnos a jeho cena může dlouho stagnovat. Přesné procento se liší podle rizikového profilu investora a jeho cílů, obecně jde ale o jednotky procent z celkového investičního majetku, ne o desítky procent.
Zlato se navíc nehodí jako náhrada za finanční rezervu — na rozdíl od peněz na spořicím účtu ho nelze proměnit v hotovost okamžitě a beze ztráty, protože při rychlém prodeji obchodník obvykle nabídne horší cenu, než jakou byste dostali s časem na srovnání nabídek.
Jak se zlato srovnává s jinými investicemi
Na rozdíl od akcií nebo podílových listů zlato nereprezentuje podíl na fungující firmě, která vytváří zisk a může ho vyplácet jako dividendu. Je to čistě komodita, jejíž cena se řídí nabídkou, poptávkou a globální náladou investorů — mimo jiné i tím, jak se v danou chvíli vyvíjí důvěra ve světové měny a úrokové sazby centrálních bank. To znamená, že zlato může posílit zrovna v obdobích, kdy akciím i dluhopisům naopak klesá cena, a naopak. Právě tato nižší (nikoli nulová) korelace s ostatními třídami aktiv je hlavní důvod, proč investoři zlato do portfolia zařazují — ne proto, že by čekali vysoký pravidelný výnos.
Kdo zvažuje, jestli dát peníze raději do zlata, nebo je jednoduše nechat růst na spořicím účtu, by měl mít na paměti, že spořicí účet nabízí předem známý úrok a okamžitou dostupnost peněz, zatímco zlato nabízí jen potenciální růst ceny bez jistoty a s náklady na úschovu.
Časté otázky
Musím při nákupu investičního zlata platit DPH?
Ne, investiční zlato splňující zákonem stanovené parametry ryzosti a formy (uznávané cihličky a mince) je v celé EU od DPH osvobozeno. DPH se naopak platí u šperků nebo zlata mimo investiční formu.
Je lepší koupit zlaté cihličky, nebo mince?
Obě formy jsou v pořádku, rozdíl je v přirážce k ceně zlata a v tom, jak snadno se dají později prodat. Mince od uznávaných mincoven bývají likvidnější u menších objemů, velké cihličky mají poměrově nižší přirážku.
Vydělává zlato nějaký úrok nebo dividendu?
Ne. Fyzické zlato nenese žádný běžný výnos, jediným zdrojem zisku je růst jeho ceny mezi nákupem a prodejem. To ho odlišuje třeba od akcií s dividendou nebo dluhopisů s úrokem.
Jak se zdaňuje prodej zlata?
Zdanění závisí na tom, jak dlouho zlato držíte a v jaké formě, podrobnosti se liší podle konkrétní situace a je třeba je ověřit k aktuálnímu roku — obecně platí, že delší doba držení zvyšuje šanci na osvobození od daně.
Je bezpečnější zlato doma, nebo v bance?
Obě varianty mají rizika a náklady. Doma hrozí krádež nebo požár, pokud zlato není adekvátně pojištěné; bankovní schránka nebo specializovaná úschova stojí pravidelný poplatek, ale snižuje riziko ztráty.
Zdroje a další čtení
Článek je obecná informace, ne finanční, daňové ani právní poradenství. Částky a sazby se mění — před rozhodnutím si je ověř u uvedeného zdroje.